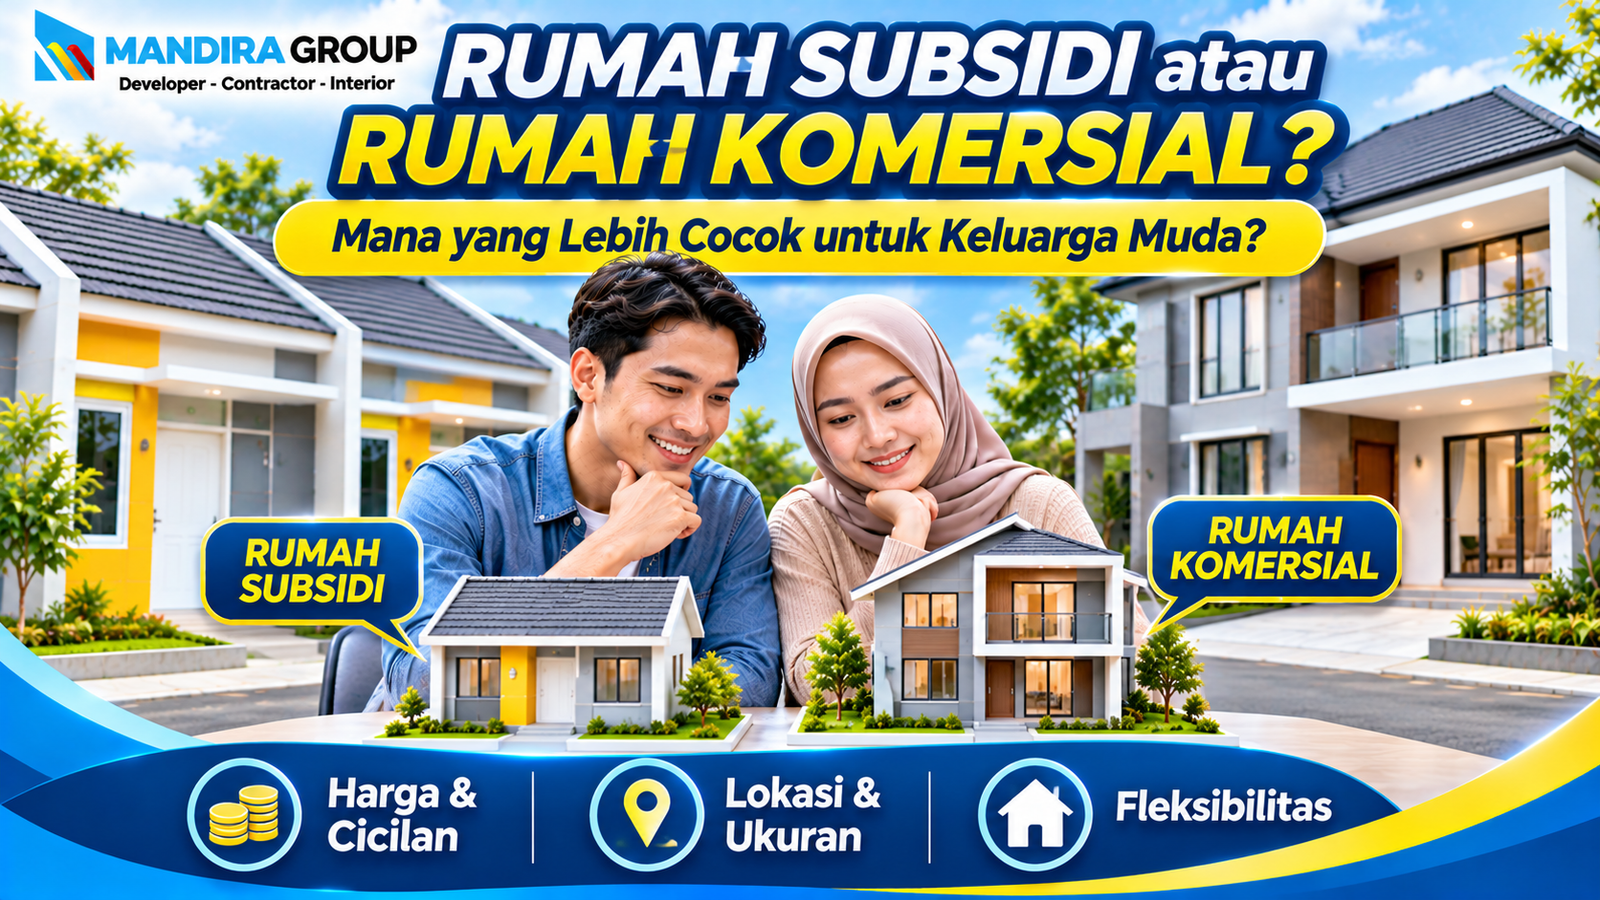
Rumah Subsidi atau Rumah Komersial: Mana yang Lebih Cocok untuk Keluarga Muda?
- account_circle Admin
- calendar_month 18/11/2026
- visibility 3
- comment 0 komentar
- label Seputar Properti
Memiliki rumah sendiri menjadi salah satu impian banyak keluarga muda. Namun, sebelum membeli rumah pertama, ada keputusan penting yang perlu dipertimbangkan: memilih rumah subsidi atau rumah komersial?
Keduanya memiliki kelebihan dan kekurangan. Rumah subsidi menawarkan kemudahan pembiayaan melalui program pemerintah bagi masyarakat yang memenuhi persyaratan. Sementara itu, rumah komersial memberikan pilihan hunian yang lebih beragam, baik dari segi ukuran, desain, lokasi, maupun fasilitas.
Bagi keluarga muda, keputusan ini tidak cukup hanya didasarkan pada harga rumah atau besarnya cicilan. Kondisi keuangan, kebutuhan anggota keluarga, akses menuju tempat kerja, lingkungan tempat tinggal, hingga rencana masa depan juga perlu diperhitungkan.
Lantas, rumah subsidi atau rumah komersial mana yang lebih cocok untuk keluarga muda? Berikut penjelasan lengkapnya.
1. Mengenal Perbedaan Rumah Subsidi dan Rumah Komersial
Sebelum menentukan pilihan, penting untuk memahami karakteristik kedua jenis hunian tersebut.
Rumah subsidi merupakan rumah yang pembelian atau pembiayaannya mendapatkan dukungan pemerintah. Salah satu skema yang dikenal adalah Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), yang ditujukan bagi masyarakat berpenghasilan rendah atau MBR sesuai ketentuan.
Program ini dirancang untuk membantu masyarakat memiliki rumah pertama dengan pembiayaan yang lebih terjangkau. Ada sejumlah persyaratan yang harus dipenuhi calon pembeli, termasuk ketentuan mengenai kepemilikan rumah dan batas penghasilan.
Sementara itu, rumah komersial merupakan rumah yang dijual berdasarkan mekanisme pasar. Harga, ukuran bangunan, desain, dan fasilitasnya ditentukan oleh pengembang dengan mempertimbangkan kondisi pasar serta karakteristik hunian yang ditawarkan.
Pembelian rumah komersial dapat dilakukan secara tunai maupun melalui KPR komersial, dengan ketentuan pembiayaan sesuai kebijakan bank.
2. Perbandingan Rumah Subsidi dan Rumah Komersial
Agar lebih mudah memahami perbedaannya, berikut beberapa aspek yang perlu diperhatikan sebelum membeli rumah.
| Aspek | Rumah Subsidi | Rumah Komersial |
|---|---|---|
| Sasaran pembeli | Masyarakat yang memenuhi persyaratan program subsidi | Pembeli sesuai kemampuan dan ketentuan penjual atau bank |
| Harga | Mengikuti batas harga program pemerintah | Ditentukan berdasarkan pasar dan pengembang |
| Pembiayaan | Tersedia skema KPR subsidi seperti FLPP | Menggunakan KPR komersial atau pembayaran tunai |
| Bunga KPR | FLPP memiliki skema bunga tetap sesuai ketentuan program | Mengikuti kebijakan bank dan jenis produk KPR |
| Ukuran bangunan | Mengikuti ketentuan rumah subsidi | Lebih beragam |
| Desain | Umumnya memiliki pilihan desain lebih terbatas | Pilihan desain dan tipe lebih bervariasi |
| Fasilitas | Bergantung pada kawasan dan penyediaan fasilitasnya | Bergantung pada konsep dan fasilitas yang ditawarkan |
| Renovasi | Harus memperhatikan ketentuan rumah subsidi | Mengikuti aturan bangunan dan perjanjian yang berlaku |
| Penjualan kembali | Terdapat ketentuan khusus bagi penerima subsidi | Mengikuti ketentuan hukum dan perjanjian yang berlaku |
Perlu dipahami bahwa kualitas rumah subsidi maupun komersial tidak bisa dinilai hanya dari kategorinya. Kondisi bangunan, kualitas material, legalitas, akses jalan, drainase, dan lingkungan tetap harus diperiksa secara langsung.
3. Kelebihan Rumah Subsidi untuk Keluarga Muda
Rumah subsidi dapat menjadi pilihan menarik bagi pasangan yang baru menikah atau keluarga muda yang sedang membangun kondisi keuangan.
Berikut beberapa kelebihannya.
A. Cicilan Lebih Mudah Direncanakan
Salah satu keunggulan KPR subsidi melalui skema FLPP adalah suku bunga tetap sebesar 5% sepanjang masa kredit sesuai ketentuan program.
Kepastian bunga ini membantu keluarga muda memperkirakan anggaran cicilan bulanan dalam jangka panjang. Berbeda dengan KPR komersial yang dapat memiliki masa bunga tetap dan kemudian berubah mengikuti ketentuan suku bunga berikutnya.
B. Uang Muka Relatif Terjangkau
Program FLPP mencantumkan uang muka mulai dari 1% dari harga rumah. Ketentuan ini dapat membantu calon pembeli yang belum memiliki tabungan besar untuk membeli rumah pertama.
Meskipun demikian, calon pembeli tetap perlu menyiapkan dana untuk kebutuhan lain, seperti biaya administrasi, dokumen, dan pengeluaran awal setelah rumah diperoleh.
C. Membantu Memiliki Rumah Pertama
Bagi pasangan muda yang selama ini tinggal bersama orang tua atau menyewa tempat tinggal, rumah subsidi dapat menjadi langkah awal untuk memiliki hunian sendiri.
Dengan perencanaan keuangan yang baik, pengeluaran untuk cicilan rumah dapat dimasukkan ke dalam anggaran keluarga secara lebih terstruktur.
D. Persyaratan Program Lebih Terarah
Program rumah subsidi memiliki kriteria penerima yang jelas. Calon pembeli dapat memeriksa kelayakannya berdasarkan status kepemilikan rumah, riwayat penerimaan subsidi, kewarganegaraan, dan batas penghasilan yang berlaku.
Hal ini membuat calon pembeli memiliki panduan awal sebelum mengajukan pembiayaan.
4. Kekurangan Rumah Subsidi yang Perlu Dipertimbangkan
Walaupun menawarkan kemudahan pembiayaan, rumah subsidi bukan berarti selalu menjadi pilihan terbaik untuk setiap keluarga muda.
Ada beberapa hal yang perlu diperhatikan.
A. Pilihan Ukuran dan Desain Lebih Terbatas
Rumah subsidi umumnya memiliki ukuran bangunan yang lebih sederhana dibandingkan sebagian rumah komersial.
Bagi pasangan yang belum memiliki anak, ukuran tersebut mungkin masih mencukupi. Namun, ketika jumlah anggota keluarga bertambah, kebutuhan ruang juga akan meningkat.
Keluarga perlu mempertimbangkan apakah rumah tersebut masih dapat digunakan dengan nyaman dalam lima hingga sepuluh tahun mendatang.
B. Lokasi Perlu Diperiksa dengan Teliti
Sebagian rumah subsidi berada di kawasan yang sedang berkembang. Kondisi ini tidak selalu menjadi masalah, tetapi calon pembeli perlu memeriksa jarak menuju tempat kerja, sekolah, pasar, fasilitas kesehatan, dan transportasi umum.
Jangan hanya melihat harga rumah yang terjangkau. Hitung pula biaya perjalanan dan waktu yang dibutuhkan untuk menjalankan aktivitas sehari-hari.
C. Renovasi Memiliki Ketentuan
Penerima rumah subsidi perlu memperhatikan ketentuan pemanfaatan dan perubahan bangunan yang berlaku.
Jangan berasumsi bahwa rumah subsidi dapat langsung diubah secara bebas setelah akad kredit. Periksa ketentuan program, perjanjian pembiayaan, dan aturan yang berlaku sebelum melakukan renovasi.
D. Ada Ketentuan Penjualan atau Pengalihan
Rumah subsidi juga memiliki ketentuan mengenai pengalihan hak atau penjualan kembali. Pada program FLPP, penerima manfaat perlu memperhatikan ketentuan masa hunian dan pengecualian yang diatur pemerintah.
Karena itu, rumah subsidi sebaiknya dipilih dengan mempertimbangkan kebutuhan tempat tinggal jangka panjang, bukan semata-mata sebagai aset yang ingin segera dijual kembali.
5. Kelebihan Rumah Komersial untuk Keluarga Muda
Rumah komersial menawarkan fleksibilitas yang lebih luas bagi keluarga yang memiliki kebutuhan tertentu dan kemampuan finansial yang memadai.
A. Pilihan Tipe dan Ukuran Lebih Beragam
Rumah komersial tersedia dalam berbagai tipe, mulai dari hunian sederhana hingga rumah dengan beberapa kamar tidur dan ruang tambahan.
Keluarga muda dapat memilih rumah berdasarkan kebutuhan saat ini maupun rencana pertambahan anggota keluarga.
Misalnya, pasangan yang berencana memiliki anak dapat mempertimbangkan rumah dengan dua atau tiga kamar tidur agar tidak perlu segera mencari hunian baru.
B. Pilihan Lokasi Lebih Bervariasi
Rumah komersial dapat ditemukan di berbagai kawasan, termasuk area yang dekat dengan pusat aktivitas ekonomi, tempat kerja, sekolah, dan fasilitas umum.
Namun, lokasi yang strategis biasanya berpengaruh terhadap harga jual. Oleh karena itu, keluarga tetap perlu membandingkan harga rumah dengan manfaat akses yang diperoleh.
C. Desain dan Fasilitas Lebih Fleksibel
Rumah komersial umumnya memiliki lebih banyak pilihan desain, tata ruang, dan fasilitas kawasan.
Beberapa hunian menawarkan taman, area bermain, sistem keamanan, ruang terbuka, atau fasilitas lingkungan lainnya. Ketersediaan fasilitas tersebut tetap harus diperiksa karena tidak semua rumah komersial memiliki kelengkapan yang sama.
D. Lebih Fleksibel untuk Kebutuhan Jangka Panjang
Dengan pilihan ukuran dan desain yang lebih beragam, keluarga dapat mencari hunian yang sesuai dengan rencana kehidupan beberapa tahun ke depan.
Hal ini dapat mengurangi kemungkinan harus pindah rumah ketika kebutuhan ruang meningkat.
6. Kekurangan Rumah Komersial yang Perlu Diperhitungkan
Di balik fleksibilitasnya, rumah komersial juga memiliki beberapa tantangan.
A. Harga Pembelian Bisa Lebih Tinggi
Harga rumah komersial ditentukan oleh berbagai faktor, seperti lokasi, luas tanah, luas bangunan, desain, fasilitas, dan kondisi pasar.
Jika tidak menghitung kemampuan finansial dengan cermat, keluarga muda dapat memilih rumah dengan harga yang terlalu tinggi dibandingkan pendapatan.
B. Bunga KPR Perlu Diperhatikan
KPR komersial memiliki skema bunga yang dapat berbeda antarbank. Beberapa produk menawarkan bunga tetap untuk periode tertentu, kemudian menerapkan bunga mengambang atau floating rate sesuai ketentuan kredit.
Karena itu, jangan hanya membandingkan cicilan pada masa promosi. Periksa juga simulasi angsuran setelah masa bunga tetap berakhir.
C. Dana Awal Bisa Lebih Besar
Selain uang muka, pembelian rumah komersial dapat memerlukan dana untuk biaya administrasi, provisi, notaris atau PPAT, asuransi, pajak, dan biaya lain sesuai transaksi.
Besarnya biaya dapat berbeda berdasarkan bank, jenis rumah, dan ketentuan transaksi. Mintalah rincian tertulis sebelum menyetujui pembelian.
D. Risiko Beban Keuangan Lebih Besar
Jika cicilan rumah terlalu tinggi, keluarga dapat mengalami kesulitan memenuhi kebutuhan lainnya.
Pengeluaran rumah tangga tidak hanya terdiri dari cicilan KPR, tetapi juga kebutuhan makan, transportasi, kesehatan, pendidikan, tabungan, dan dana darurat.
Karena itu, memilih rumah komersial harus disertai perhitungan kemampuan membayar dalam jangka panjang.
7. Mana yang Lebih Cocok Berdasarkan Kondisi Keluarga?
Tidak ada satu jenis rumah yang cocok untuk semua keluarga muda. Pilihan terbaik bergantung pada kondisi keuangan dan kebutuhan masing-masing.
Berikut beberapa gambaran yang dapat dijadikan pertimbangan.
Kondisi 1: Penghasilan Terbatas dan Baru Menikah
Rumah subsidi dapat menjadi pilihan awal apabila pasangan memenuhi persyaratan program dan memiliki penghasilan yang cukup untuk membayar cicilan.
Keunggulannya terletak pada skema pembiayaan FLPP yang lebih terprediksi. Namun, lokasi dan ukuran bangunan tetap harus sesuai kebutuhan.
Kondisi 2: Sudah Memiliki Anak
Keluarga yang sudah memiliki anak perlu lebih memperhatikan jumlah kamar, ruang aktivitas, akses sekolah, fasilitas kesehatan, dan lingkungan sekitar.
Rumah subsidi masih dapat dipertimbangkan jika ukuran dan tata ruangnya mencukupi. Namun, rumah komersial mungkin lebih sesuai apabila keluarga membutuhkan ruang yang lebih luas.
Kondisi 3: Penghasilan Stabil dan Memiliki Tabungan Cukup
Jika penghasilan keluarga stabil, memiliki dana darurat, dan tersedia tabungan untuk uang muka serta biaya pembelian, rumah komersial dapat menjadi alternatif.
Keluarga memiliki keleluasaan memilih lokasi, ukuran, dan desain sesuai kebutuhan, selama cicilannya tetap berada dalam batas kemampuan.
Kondisi 4: Bekerja di Pusat Kota
Keluarga yang bekerja di pusat kota perlu menghitung biaya transportasi dan waktu perjalanan.
Rumah yang lebih murah tetapi terlalu jauh dari tempat kerja belum tentu lebih hemat. Bandingkan total pengeluaran bulanan, termasuk cicilan, bahan bakar, transportasi umum, dan biaya perjalanan lainnya.
8. Cara Menghitung Kemampuan Membeli Rumah
Sebelum menentukan pilihan, keluarga muda sebaiknya menghitung kemampuan finansial secara realistis.
Salah satu pendekatan perencanaan yang dapat digunakan adalah menjaga cicilan rumah agar tidak terlalu membebani pendapatan bersih bulanan. Sebagai patokan pribadi, sebagian keluarga menggunakan batas sekitar 30% dari penghasilan bersih, meskipun angka ini bukan ketentuan resmi yang berlaku untuk semua bank.
Contohnya, sebuah keluarga memiliki penghasilan bersih gabungan sebesar Rp8.000.000 per bulan.
Jika menggunakan patokan 30%, anggaran maksimal untuk cicilan rumah adalah:
Rp8.000.000 × 30% = Rp2.400.000 per bulan.
Angka tersebut hanya ilustrasi perencanaan. Keluarga yang masih memiliki cicilan kendaraan, pinjaman konsumtif, atau tanggungan besar sebaiknya menggunakan batas yang lebih rendah.
Selain menghitung cicilan, perhatikan beberapa hal berikut:
- Dana darurat: Pastikan masih ada simpanan untuk menghadapi kondisi tidak terduga.
- Uang muka: Siapkan dana awal sesuai ketentuan pembiayaan.
- Biaya transaksi: Hitung biaya administrasi, notaris, pajak, dan pengeluaran lain yang mungkin timbul.
- Biaya perawatan: Rumah membutuhkan biaya pemeliharaan, termasuk perbaikan atap, saluran air, instalasi listrik, dan pengecatan.
- Pengeluaran keluarga: Jangan sampai cicilan rumah mengurangi anggaran kebutuhan pokok dan pendidikan anak.
9. Hal yang Wajib Diperiksa Sebelum Membeli Rumah
Baik rumah subsidi maupun rumah komersial, ada beberapa hal penting yang sebaiknya diperiksa sebelum melakukan pembayaran atau menandatangani perjanjian.
A. Periksa Legalitas Tanah dan Bangunan
Pastikan dokumen kepemilikan tanah dan perizinan bangunan jelas. Periksa status sertifikat, kesesuaian data, serta dokumen lain yang diperlukan dalam transaksi.
B. Periksa Kondisi Fisik Rumah
Datangi lokasi dan periksa kondisi bangunan secara langsung. Perhatikan struktur, dinding, lantai, atap, saluran air, ventilasi, instalasi listrik, serta kualitas material.
C. Periksa Akses dan Lingkungan
Pastikan jalan menuju rumah dapat dilalui dengan baik. Periksa pula kondisi drainase, potensi banjir, ketersediaan air bersih, keamanan, dan fasilitas umum.
D. Pelajari Ketentuan KPR
Baca perjanjian pembiayaan secara teliti. Perhatikan bunga, tenor, jumlah cicilan, denda keterlambatan, biaya tambahan, serta ketentuan pelunasan dipercepat.
E. Jangan Terburu-buru Membayar
Hindari mengambil keputusan hanya karena promosi atau penawaran yang memiliki batas waktu. Pastikan seluruh informasi tertulis dan dapat diverifikasi sebelum menyerahkan uang.
10. Kesimpulan: Rumah Subsidi atau Komersial?
Rumah subsidi dan rumah komersial sama-sama dapat menjadi pilihan untuk keluarga muda. Perbedaannya terletak pada sasaran pembeli, skema pembiayaan, harga, pilihan hunian, dan fleksibilitas yang ditawarkan.
Rumah subsidi lebih sesuai dipertimbangkan oleh keluarga yang memenuhi persyaratan program, membutuhkan hunian pertama dengan pembiayaan yang lebih terprediksi, dan merasa ukuran serta lokasinya mencukupi.
Sementara itu, rumah komersial dapat menjadi pilihan bagi keluarga yang membutuhkan variasi ukuran, desain, dan lokasi lebih luas serta memiliki kemampuan finansial untuk memenuhi biaya pembelian dan cicilan.
Pada akhirnya, rumah terbaik bukanlah rumah yang paling besar atau paling mahal, melainkan rumah yang mampu memenuhi kebutuhan keluarga tanpa mengganggu kestabilan keuangan.
Sebelum membeli, hitung kemampuan cicilan, periksa legalitas, kunjungi lokasi, dan pikirkan kebutuhan keluarga untuk beberapa tahun ke depan. Dengan begitu, keputusan membeli rumah pertama dapat menjadi langkah yang sehat bagi masa depan keluarga.